Mayor crecimiento de EE. UU.: retraso de las bajadas de tipos

22 abril 2024
3 min read

Un crecimiento económico más sólido permite que la Fed siga optando por la paciencia. Por ello, es probable que se retrasen las bajadas de tipos.

La economía estadounidense siguió avanzando en el primer trimestre del año, ya que las buenas cifras de contratación y el descenso gradual de la inflación impulsaron el gasto en consumo, reforzando así el crecimiento. Creemos que gran parte de esa fortaleza perdurará gracias a los cambios en las tendencias demográficas, y esto nos lleva a incrementar nuestra previsión de crecimiento del PIB para 2024 al 1,5% en términos reales o ajustado por la inflación.

La inflación está tardando más tiempo en enfriarse debido a la solidez de la actividad económica, aunque seguimos previendo que las presiones sobre los precios disminuyan conforme avance el año. En todo caso, es probable que el proceso de desinflación sea más lento de lo que antes se preveía, y eso afectaría a la senda de política monetaria que seguirá la Fed (bajadas de tipos incluidas). Prevemos, por tanto, que los tipos de referencia se mantendrán en los niveles actuales durante varios meses para posteriormente comenzar a bajar hacia finales de año.

Los buenos datos de empleo brindan apoyo a la economía

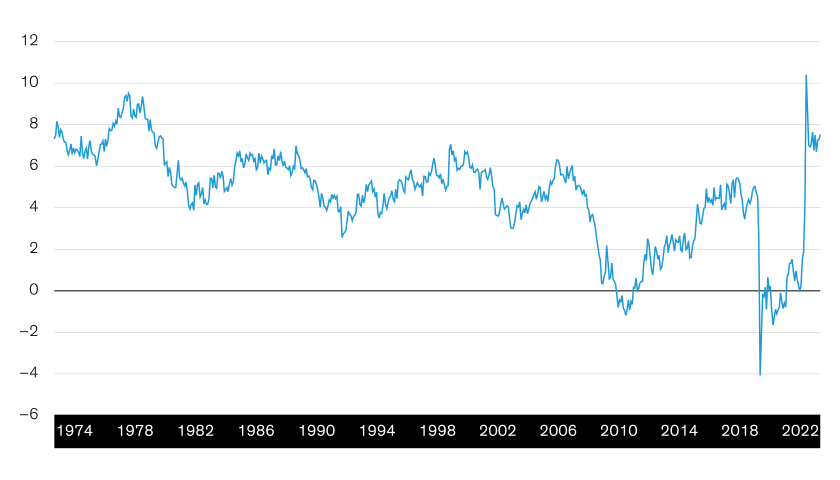
¿Qué factores han contribuido a la fortaleza de los últimos trimestres y en qué medida se ven afectadas las perspectivas? Muchos de los factores que impulsaron el crecimiento el año pasado, entre ellos, los estímulos fiscales, el ahorro acumulado y el rápido enfriamiento de la inflación, están perdiendo fuelle. Sin embargo, los flujos migratorios netos repuntaron en 2023, y esto parece explicar el fuerte aumento de la oferta de mano de obra disponible: en los tres últimos años, el número de personas nuevas que se han incorporado al mercado laboral ha sido el más elevado desde principios de la década de los 80 (Gráfico).

Personas nuevas que se han incorporado al mercado laboral: máximos desde principios de la década de los 80
Total acumulado de personas nuevas en el mercado laboral (millones)
Personas nuevas que se han incorporado al mercado laboral: máximos desde principios de la década de los 80

La rentabilidad histórica no es una garantía de los resultados futuros.
Hasta el 28 de febrero de 2024
Fuente: LSEG Datastream

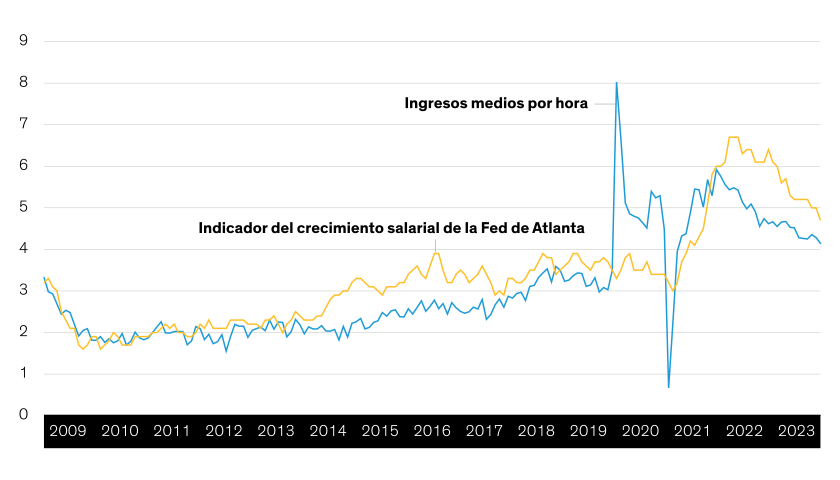
El mayor número de trabajadores disponibles permitirá que las empresas contraten más sin incrementar los salarios. De hecho, aunque los salarios están creciendo a mayor ritmo que en el período prepandemia y van al compás de la inflación, el crecimiento salarial se ha desacelerado a pesar de la sólida actividad de contratación (Gráfico). 

Esta situación ayuda a que la economía estadounidense crezca más rápidamente sin tener que preocuparse demasiado por una espiral salarial que pueda descontrolar la inflación.

El crecimiento de los salarios se ralentiza pese al fuerte ritmo de contratación
Crecimiento de los salarios (variación porcentual interanual)
El crecimiento de los salarios se ralentiza pese al fuerte ritmo de contratación

La rentabilidad histórica no es una garantía de los resultados futuros.
Hasta el 31 de marzo de 2024
Fuente: Banco de la Reserva Federal de Atlanta y LSEG Datastream

Mayor crecimiento y poca preocupación por una espiral salarial

Parece probable que los flujos migratorios netos vuelvan a impulsar el crecimiento en 2024, y, como hemos señalado, hemos revisado al alza nuestra previsión del PIB real hasta el 1,5%. Ese nivel es ligeramente inferior al de la mayoría de estimaciones de crecimiento potencial a largo plazo de Estados Unidos. Si esta previsión resulta acertada, sin duda estaríamos ante un aterrizaje sumamente suave de la economía. 

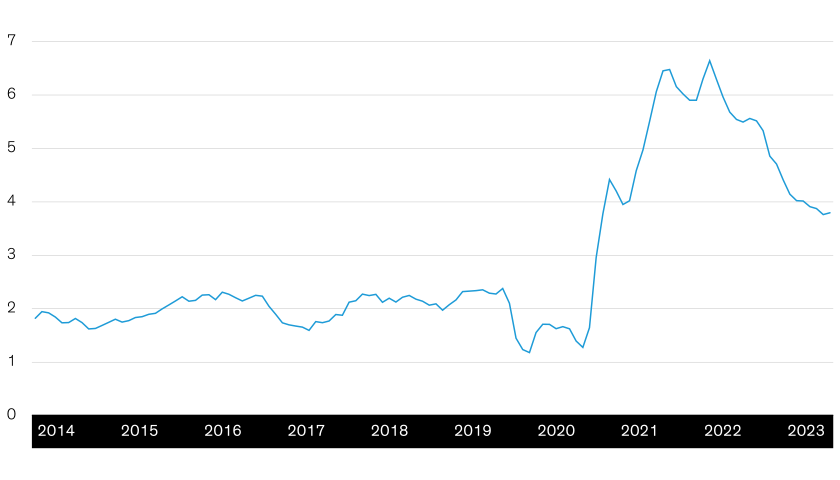
Evidentemente, el crecimiento solo es una parte de la ecuación. Una mayor oferta de mano de obra ayuda a aplacar la inflación a largo plazo, y la continua desaceleración del crecimiento salarial indica que hay escasas razones para que una espiral salarial constituya una preocupación a largo plazo. La inflación siguió descendiendo en el primer trimestre (Gráfico), aunque a un ritmo inferior al previsto. Creemos que la inflación subyacente no regresará al 2% hasta 2025, algo que no debería alarmar a los inversores, ya que pocos se alegrarían de la fuerte recesión que sería necesaria para alcanzar antes ese objetivo.

La inflación subyacente ha seguido descendiendo
Índice de precios al consumo subyacente (variación porcentual interanual)
La inflación subyacente ha seguido descendiendo

La rentabilidad histórica no es una garantía de los resultados futuros.
Hasta el 31 de marzo de 2024
Fuente: LSEG Datastream

Una Fed paciente significa un retraso de la bajada de tipos

Mientras las expectativas de inflación sigan bien sujetas —como así está ocurriendo en lo que llevamos de ciclo—, creemos que la Fed podrá mantener una perspectiva a largo plazo. Esto significa optar por la paciencia y no forzar un descenso inmediato de la inflación. No obstante, la paciencia actúa en doble sentido: cuando la inflación se desacelera más lentamente, como ha ocurrido en el primer trimestre, la respuesta probable de la Fed es un aplazamiento de las bajadas de tipos.

Ese es exactamente el escenario que prevemos. En lugar de cuatro bajadas de tipos a partir del segundo trimestre, que era lo que habíamos previsto inicialmente, ahora esperamos un único recorte de 25 puntos básicos en el cuarto trimestre. Puede que los mercados se sientan decepcionados, puesto que preveían una política expansiva más agresiva, pero para los inversores no debería suponer demasiada diferencia. En nuestra opinión, es más importante que la Fed se prepare para bajar los tipos cuando la inflación descienda o el crecimiento se tambalee que el hecho de que inversores sepan exactamente cuándo se producirá el primer recorte.

Las opiniones expresadas en este documento no constituyen análisis, asesoramiento de inversión ni recomendación de negociación y no representan necesariamente las opiniones de todos los equipos de gestión de carteras de AB. Las opiniones pueden cambiar a lo largo del tiempo.