Démystifier les plus grands mythes sur les ETF

8 min read

En comprenant le fonctionnement de ce véhicule, les investisseurs et les conseillers peuvent découvrir les avantages tangibles des ETF.

Les fonds négociés en bourse (ETF) font partie des marchés de capitaux européens depuis plus de deux décennies, et leur adoption s'est accélérée de manière significative ces dernières années. Les investisseurs apprécient de nombreuses caractéristiques offertes par les ETF, notamment la cotation en bourse, la liquidité intrajournalière, la transparence et des coûts compétitifs par rapport à des véhicules comparables.

Depuis leurs débuts dans la région au tournant du millénaire, les ETF ont bien servi les investisseurs européens au cours de cycles de marché très éprouvants. Pourtant, des idées fausses persistent quant à ce qu'ils sont, la façon dont ils se négocient et les rôles qu'ils peuvent jouer dans les portefeuilles. Examinons les cinq mythes les plus tenaces sur les ETF et la réalité qui se cache derrière.

Mythe numéro un : Les investisseurs à long terme n'ont pas besoin d'ETF

Certains investisseurs ayant un horizon temporel à long terme supposent que la structure des ETF ne leur offre que peu de valeur. La logique est simple : si un portefeuille n'est pas négocié fréquemment, pourquoi la négociabilité intrajournalière est-elle importante ?

À notre avis, cette perspective est trop étroite. Les ETF peuvent être utiles même pour les investisseurs à long terme qui négocient rarement. La plupart des portefeuilles à long terme nécessitent tout de même un rééquilibrage périodique, des changements de gestionnaire ou des réallocations stratégiques. Dans ces moments-là, les ETF peuvent offrir une simplicité opérationnelle, une large accessibilité via les comptes de courtage et une mise en œuvre efficace.

La valeur de la structure des ETF s'étend également au-delà de la commodité. Étant donné que les ETF se négocient en bourse, ils peuvent offrir un niveau supplémentaire d'accès au marché et de liquidité, y compris dans des environnements plus volatils ou perturbés. Au fil du temps, leur efficacité opérationnelle et leur profil de coûts compétitif peuvent également contribuer à réduire le frein à la performance.

Pour faire simple, les ETF ne sont pas seulement destinés aux traders tactiques. Ils peuvent également constituer des éléments de base efficaces pour les investisseurs à long terme en quête d'une mise en œuvre efficace de leur portefeuille.

Deuxième mythe : Les ETF ne sont utiles qu'aux investisseurs passifs

Pour de nombreux investisseurs, le terme « ETF » est devenu synonyme d'« investissement passif ». C'est compréhensible, étant donné que les stratégies passives dominent depuis longtemps les actifs des ETF à l'échelle mondiale.

Mais le véhicule en lui-même n'est pas intrinsèquement passif. Un ETF est simplement une enveloppe. Il peut être utilisé pour offrir une exposition indicielle, des stratégies systématiques ou des portefeuilles entièrement actifs. En fait, les ETF actifs sont devenus une part de plus en plus importante du marché, évoluant d'approches davantage fondées sur des règles vers des stratégies pilotées par des gérants, conçues pour rechercher la surperformance au sein de classes d'actifs et de segments spécifiques.

Pour de nombreux investisseurs, la véritable question relative au portefeuille n'est pas celle de la gestion passive contre les ETF. Elle porte sur la façon dont les composantes passives et actives peuvent fonctionner ensemble. Les ETF peuvent servir ces deux objectifs : ils peuvent fournir une exposition bêta efficace (le bêta est une mesure de la variation attendue du rendement d'un titre ou d'un portefeuille par rapport au rendement du marché) et peuvent également offrir des vues actives différenciées dans un format transparent, négocié en bourse.

Encours des ETF actifs européens
Milliards

L'analyse historique ne garantit pas les résultats futurs.
Au 28 février 2026
Source : Broadridge et AB

Troisième mythe : Le volume quotidien moyen d’un ETF vous indique son niveau de liquidité

C'est l'un des malentendus les plus courants en matière d'investissement dans les ETF. Cette hypothèse provient souvent de la manière dont les investisseurs considèrent les actions individuelles, où le volume quotidien moyen peut offrir une indication approximative de la capacité de négociation.

Les ETF fonctionnent différemment. Le volume de négociation affiché à l'écran d'un ETF reflète l'activité sur le marché secondaire, où les investisseurs achètent et vendent des parts d'ETF entre eux. Mais les ETF ont également un marché primaire, sur lequel les participants agréés peuvent créer ou racheter des parts en réponse à la demande des investisseurs. Par conséquent, la capacité de négociation d'un ETF n'est pas limitée au nombre de parts échangées en bourse un jour donné.

Une vision plus complète de la liquidité d'un ETF prend en compte la liquidité des titres sous-jacents, l'efficacité du processus de création et de rachat, ainsi que la capacité des teneurs de marché à faciliter les transactions. En pratique, cela signifie qu'un ETF présentant un volume quotidien moyen modeste peut toujours être en mesure d'absorber des transactions importantes si le portefeuille sous-jacent est suffisamment liquide. Cela est souvent démontré par des écarts stables sur les ETF, indépendamment de la taille des volumes de négociation, ce qui indique une liquidité robuste à la fois sur les marchés primaire et secondaire.

Ce qu'il faut retenir, c'est que le volume quotidien moyen peut être informatif, mais qu'il ne constitue pas une mesure complète de la liquidité d'un ETF.

Quatrième mythe : Les primes et décotes par rapport à la VNI sont coûteuses pour les investisseurs

Les investisseurs habitués aux fonds communs de placement peuvent considérer les primes et les décotes des ETF par rapport à la valeur nette d'inventaire (VNI) comme le signe d'un problème sous-jacent. En réalité, ces différences de prix sont souvent une composante normale du fonctionnement des marchés.

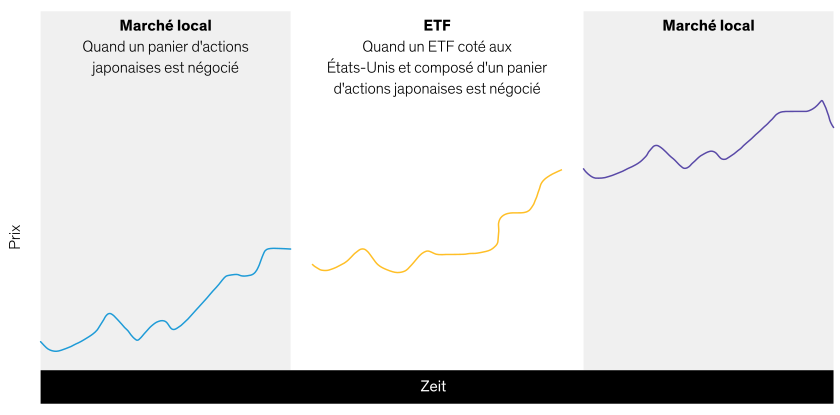
Les primes et les décotes reflètent souvent la découverte des prix en temps réel. Prenons l'exemple d'un ETF d'actions internationales négocié en Europe ou aux États-Unis alors que le marché local de ses titres sous-jacents est fermé. Le cours de l'ETF peut s'ajuster pour refléter de nouvelles informations, même si la VNI publiée est toujours basée sur des cours de marché antérieurs. Une situation similaire peut se produire pour les titres à revenu fixe, où de nombreuses obligations se négocient de gré à gré et peuvent ne pas s'actualiser en continu au cours de la journée.

Les ETF peuvent aider à la découverte des prix
S'adapter aux actualités et informations en temps réel lorsque les marchés sous-jacents sont fermés

À titre d'exemple uniquement.
Source : AB

Dans ces situations, le prix de l'ETF peut en fait fournir une estimation plus actuelle de la juste valeur que la VNI publiée. Plutôt que d'indiquer un dysfonctionnement du marché, une prime ou une décote peut simplement montrer que l'ETF intègre les informations plus rapidement que les données de prix sous-jacentes.

Cela ne signifie pas que toutes les primes et décotes doivent être ignorées. Les écarts persistants ou inhabituellement importants méritent l'attention. Mais dans de nombreux cas, les primes et décotes modestes ne sont pas un défaut de la structure des ETF ; elles sont la preuve que le marché fait son travail.

Mythe cinq : Les ETF pourraient faire s'effondrer le marché en cas de vente massive

Étant donné que les ETF se négocient efficacement et peuvent changer de mains rapidement, certains investisseurs craignent qu'ils n'aggravent les tensions sur le marché en période de ventes massives. Cette inquiétude est souvent soulevée dans les segments moins liquides du marché, tels que les obligations à haut rendement.

En pratique, cependant, les ETF ont souvent soutenu le fonctionnement du marché lors des périodes de perturbation plutôt que de le compromettre.

L'une des raisons est que la négociation d'ETF sur le marché secondaire ne se traduit pas automatiquement par des transactions un pour un sur les titres sous-jacents. Lorsqu'un investisseur vend des parts d'ETF et qu'un autre investisseur les achète, l'exposition change de mains sans nécessairement obliger le fonds à effectuer des transactions sur les titres de son portefeuille. Cette capacité à transférer le risque sur le marché secondaire peut contribuer à réduire la pression sur le marché au comptant sous-jacent.

Les ETF peuvent également contribuer à la découverte des prix lorsque les marchés sous-jacents deviennent plus difficiles à négocier. Par exemple, lors de la crise de la dette souveraine grecque en 2015, les ETF exposés aux actions grecques ont continué à se négocier sur les bourses étrangères même lorsque la Bourse d'Athènes était fermée. Ces ETF ont offert aux investisseurs un mécanisme pour ajuster leur exposition et ont fourni un signal de marché en temps réel lorsque la négociation directe des titres sous-jacents était indisponible.

Cet exemple démontre comment les ETF peuvent servir de canal supplémentaire pour la liquidité et la découverte des prix pendant les périodes de tensions sur les marchés.

Regarder au-delà de l'étiquette

Les ETF ne sont pas une solution universelle. Chaque stratégie sous-jacente est différente et devrait être évaluée soigneusement en fonction des objectifs des investisseurs individuels. Mais nous pensons que bon nombre des préoccupations les plus courantes concernant la structure découlent d'un malentendu plutôt que de preuves.

Pour les investisseurs à long terme, nous pensons que les ETF peuvent être utiles dans les portefeuilles actifs comme passifs. Ils sont généralement plus liquides que ne le laisse supposer le seul volume quotidien moyen, informatifs lorsqu'ils se négocient à un prix s'écartant de la VNI et soutiennent le fonctionnement du marché dans des conditions de tension.

Avec une compréhension claire du fonctionnement du véhicule des ETF, les investisseurs comme les conseillers seront bien équipés pour regarder au-delà de l'étiquette. Un déploiement réfléchi des ETF peut fournir des outils flexibles et efficaces pour capter un large éventail de sources de rendement afin de s'adapter à divers objectifs de portefeuille.

La valeur d’un investissement peut évoluer à la hausse comme à la baisse et les investisseurs peuvent ne pas récupérer la totalité des sommes qu’ils ont investies. Risque de perte en capital. Il n'y a aucune garantie que les objectifs d'investissement seront atteints. 

Les ETF sont soumis à des risques liés à la cotation, à la liquidité, à la négociation et au règlement et peuvent également impliquer des frais et des considérations fiscales qui affectent le rendement global de l'investissement.