Il 2021 darà il via a una ripresa globale duratura?

08 dicembre 2020
5 min read

Dopo un inverno difficile, ci aspettiamo un forte rimbalzo dell’economia globale il prossimo anno a dispetto delle persistenti difficoltà strutturali. La ripresa successiva alla pandemia innescherà una reflazione globale duratura e generalizzata?

Prospettive in miglioramento...ma non su tutti i fronti

Nonostante la caotica conclusione delle elezioni presidenziali USA, le prospettive per l’economia globale hanno subito un miglioramento nelle ultime settimane. L’imminente lancio dei vaccini per il COVID-19 fa ben sperare di poter presto tornare a una qualche forma di normalità. Inoltre, la vittoria alle elezioni di Joe Biden ha alimentato le aspettative di un contesto commerciale globale più prevedibile e conciliante.

Su alcuni fronti, però, non tutto è andato liscio. Le speranze di ingenti incentivi fiscali negli Stati Uniti si sono affievolite e la ripresa dei contagi da COVID-19 potrebbe compromettere la crescita della produzione europea e statunitense nel corso dell’inverno. Sull’Europa il rischio è quello di una nuova contrazione, anche se inferiore al ribasso record subito nel secondo trimestre; gli Stati Uniti potrebbero facilmente seguirne l’esempio.

Rimbalzo all’orizzonte dopo il COVID-19

Nel complesso, tuttavia, riteniamo che un maggiore ottimismo sia giustificato. La Cina e il resto dell’Asia hanno dimostrato quanto possa essere rapida la ripresa economica una volta che il virus è sotto controllo, a condizione che la politica monetaria e quella fiscale siano sufficientemente favorevoli. Inoltre, il forte rimbalzo delle attività registrato nel terzo trimestre da Stati Uniti ed Eurozona è indicativo della capacità delle due regioni di seguire una analoga traiettoria di ripresa una volta che il COVID-19 sarà finalmente domato.

A nostro avviso è quindi inutile chiedersi se l’economia globale rimbalzerà nel 2021 in quanto, a meno di un colpo di scena sul fronte sanitario, la ripresa è scontata. La vera domanda riguarda la durata di tale ripresa e se sarà accompagnata da una reflazione più generalizzata, con un’inflazione più elevata e un incremento dei rendimenti obbligazionari.

Le difficoltà strutturali continuano a pesare sulla crescita a lungo termine

Le domande sulla sostenibilità della ripresa potrebbero essere accantonate con un ritorno alla crescita. È importante però ricordare che non era tutto rose e fiori nemmeno prima del COVID-19. La crescita della produttività era debole e le previsioni demografiche scarse. Inoltre, le prospettive a più lungo termine erano messe in ombra da tre tendenze secolari: populismo, aumento delle tensioni geopolitiche tra Cina e Occidente e debito alle stelle.

Sebbene non si possa escludere che la presidenza di Joe Biden porti un temporaneo sollievo (o un apparente sollievo) sul fronte del populismo e al contesto geopolitico, queste tendenze non saranno facilmente abbandonate e il COVID-19 potrebbe contribuire a radicarle più che a invertirle. Inoltre, la pandemia lascerà delle cicatrici. Quindi, anche se siamo ottimisti per il 2021 e il 2022, non riteniamo opportuno dare per scontato un miglioramento duraturo delle prospettive a lungo termine.

La pandemia accelera la crescita del debito e la transizione politica

Al di là del settore della sanità pubblica, la pandemia di COVID-19 ci lascerà una doppia eredità.

Da un lato, l’impatto sul debito pubblico, sempre più diretto in territori inesplorati, soprattutto nelle economie avanzate (cfr. grafico). Dall’altro, l’accettazione diffusa del fatto che la politica fiscale sia diventata lo strumento di politica economica dominante, con una politica monetaria a supporto, che mantiene gestibili i costi del debito. Da tempo ci aspettavamo questa transizione, ma ora sta avvenendo a un ritmo serrato. Dal punto in cui ci troviamo oggi, non siamo lontani da una situazione di vero e proprio dominio fiscale, forme più evidenti di monetizzazione (come la Teoria monetaria moderna) e, in ultimo, un’inflazione più elevata.


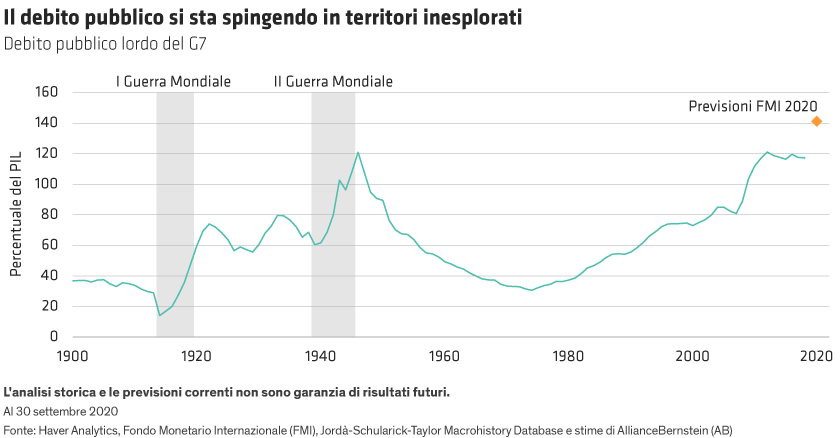
Tuttavia, non ci aspettiamo un sensibile aumento dell’inflazione nel 2021. Come abbiamo imparato negli ultimi anni, gli output gap e le aspettative inflazionistiche non bastano a spiegare il processo di inflazione. COVID-19 ha invece incrementato la capacità produttiva inutilizzata, mentre le aspettative di inflazione sono quasi ai minimi storici. Nonostante alcune cicatrici sul fronte dell’offerta, tutto ciò rappresenta un forte ostacolo a un’accelerazione dell’inflazione a breve termine.

Ci teniamo a sottolineare che restiamo convinti di essere sulla strada giusta per un regime d’inflazione più elevata, anche se probabilmente non ci siamo ancora arrivati, soprattutto con gli Stati Uniti impantanati sul fronte della politica fiscale.

I rendimenti obbligazionari possono rimanere a livelli tanto ridotti?

Tutto questo ci porta a una domanda scottante: che cosa succederà ai rendimenti obbligazionari nel 2021?

Abbiamo già notato in passato che il mondo è entrato in una nuova era per le banche centrali: l’obiettivo prioritario della politica monetaria è favorire l’espansione fiscale mantenendo i rendimenti obbligazionari a livelli estremamente ridotti nel prossimo futuro. Per definire tale rapporto utilizziamo l’espressione “interventi congiunti”.

Questo punto di vista sarà messo alla prova dalla progressiva ripresa della crescita. Dopotutto, i rendimenti delle obbligazioni non sono forzatamente bassi? E non aumentano sempre durante le fasi di ripresa del ciclo economico? Forse. Ma ci sono tre importanti obiezioni a questa linea di pensiero:

  1. Considerati gli attuali livelli del debito, i tassi d’interesse sono esattamente là dove dovrebbero essere; un forte aumento metterebbe in discussione la sostenibilità del debito in diversi Paesi.
  2. Anche prima del COVID-19, questo non era un ciclo normale; ne è un esempio lampante la rottura del rapporto tra disoccupazione e inflazione.
  3. Siamo entrati in un nuovo regime di politica monetaria/fiscale in cui è difficile che si applichino molte delle regole valide in passato.

È improbabile che i responsabili delle banche centrali descrivano le proprie azioni utilizzando il nostro quadro di intervento congiunto, anche se la Banca Centrale Europea (BCE) ci è andata vicino quando ha segnalato la necessità di mantenere bassi i tassi di interesse per evitare che l’espansione fiscale incida sulla spesa del settore privato (effetto crowding out). Le banche centrali continuano invece a giustificare le proprie azioni all’interno di un quadro di politica convenzionale, descrivendole come uno spostamento della funzione di reazione con l’obiettivo di far salire l’inflazione.

Entrambe le strade comunque finiscono più o meno nello stesso punto. Il tasso di interesse di equilibrio è nettamente inferiore al passato. E in assenza di prove convincenti che l’inflazione si sia spostata in modo duraturo verso l’alto, la politica monetaria non risponderà all’aumento della crescita e al calo della disoccupazione negli stessi modi adottati in passato.

In questo frangente, ci sono alcune iniziative più facili e più difficili da adottare.

Non esiste, ad esempio, quasi nessuno scenario che preveda per il prossimo anno un incremento dei tassi d’interesse da parte delle principali banche centrali del mondo. Allo stesso modo è difficile registrare un rialzo dei rendimenti giapponesi ora che c’è pieno controllo della curva dei rendimenti. Anche se la BCE non ha ancora implementato ufficialmente il controllo della curva dei rendimenti, in pratica sta facendo più o meno la stessa cosa e semplicemente non può permettersi nient’altro che un modesto aumento dei ritorni sulle obbligazioni core o periferiche.

Il compito della Federal Reserve (la Fed) sarà probabilmente più difficile, anche perché il mercato obbligazionario statunitense non ha ancora scontato la possibilità che gli attuali livelli di rendimento possano essere “normali”. Ma la Fed è stata molto esplicita sulla sua nuova funzione di reazione e sulla possibilità di lasciar surriscaldare l’economia per alimentare l’inflazione. In assenza di un incremento dell’inflazione effettiva o di uno spostamento significativo delle aspettative di inflazione, la Fed non sarà molto tollerante sui rendimenti più elevati.

Questo non significa che i rendimenti USA non saliranno l’anno prossimo, ma piuttosto riduce le probabilità di un ritorno ai trading range antecedenti la crisi. La banca centrale statunitense potrà anche essere messa alla prova il prossimo anno ma, in tal caso, è opportuno ricordare che non conviene mai mettersi contro la Fed.

Le opinioni espresse nel presente documento non costituiscono ricerca, consulenza di investimento o raccomandazioni di acquisto o di vendita, e non rappresentano necessariamente le opinioni di tutti i team di gestione di AB; tali opinioni sono soggette a revisione nel corso del tempo. AllianceBernstein Limited è autorizzata e regolamentata dalla Financial Conduct Authority nel Regno Unito.