

-
In diesem Dokument zum Ausdruck gebrachte Meinungen stellen keine Analysen, Anlageberatungen oder Handelsempfehlungen dar, spiegeln nicht unbedingt die Ansichten aller Portfoliomanagementteams bei AB wider und können von Zeit zu Zeit überarbeitet werden.
Aktienausblick: KI und höhere Zinsen legen die Messlatte für Diversifizierung höher
02 Oktober 2026
7 min read
Japan und US-Standardwerte führten die globalen Kursgewinne an, während China und die Schwellenländer unterdurchschnittlich abschnitten

Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
EM: Schwellenmärkte. *Japan repräsentiert durch den MSCI Japan, US-Standardwerte repräsentiert durch den S&P 500, Großbritannien repräsentiert durch den MSCI United Kingdom Index, Australien repräsentiert durch den MSCI Australia Index, Schwellenmärkte repräsentiert durch den MSCI Emerging Markets Index, Europa ohne Großbritannien repräsentiert durch den MSCI Europe ex-UK Index, US-Nebenwerte repräsentiert durch den Russell 2000 Index und China repräsentiert durch den MSCI China A Index.
Stand: 30. September 2026. Quelle: FactSet, FTSE Russell, MSCI, S&P und AllianceBernstein (AB)

*Wachstum dargestellt durch den MSCI ACWI Growth Index.
Qualität dargestellt durch den MSCI ACWI Quality Index. Minimum Volatility dargestellt durch den MSCI ACWI Minimum Volatility Index. Substanz dargestellt durch den MSCI ACWI Value Index.
Stand: 30. September 2026.
Quelle: FactSet, MSCI und AB
Volatilität im Technologiesektor erreicht Höchststand seit dem Dotcom-Crash
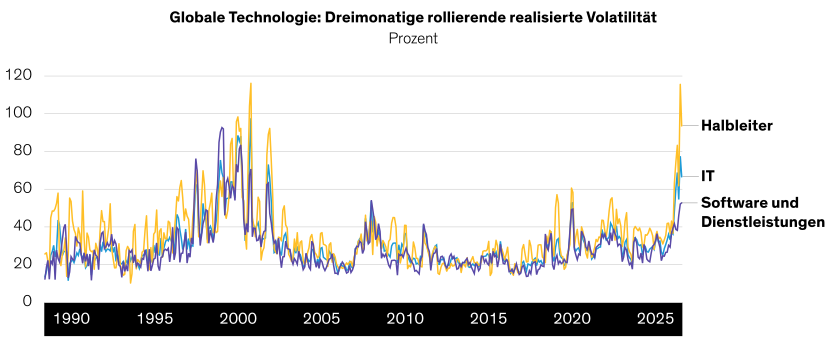
Die Wertentwicklung in der Vergangenheit und aktuelle Analysen sind keine Garantie für zukünftige Ergebnisse.
Dreimonatige rollierende realisierte Volatilität auf Basis von Monatsendkursen (annualisiert). Marktkapitalisierung > 5 Milliarden USD. Basierend auf Median-Unternehmensdaten für globale Branchengruppen.
Stand: 31. August 2026
Quelle: UBS HOLT und AllianceBernstein (AB)
KI zieht immer mehr Aktien und Branchen in ihren Orbit
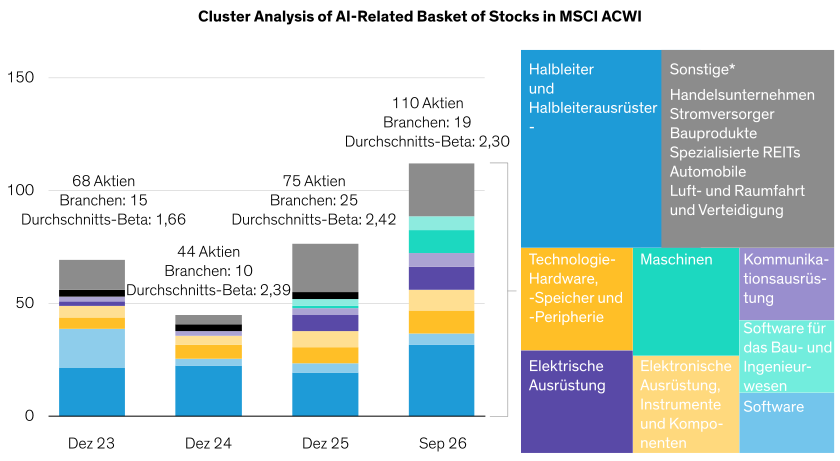
Historische Analysen sind keine Garantie für zukünftige Ergebnisse.
REITs: Real Estate Investment Trusts (Immobilieninvestmentgesellschaften)
Die Bündel werden mithilfe des proprietären Aktien-Clustering-Frameworks von AB identifiziert, das Aktien mit ähnlichen Handelsmerkmalen gruppiert. Das dargestellte KI-bezogene Cluster repräsentiert das Hauptcluster, das in jedem Zeitraum den größten Anteil an KI-exponierten Unternehmen enthält.
*Ausgewählte Branchen aus den 11 in der Kategorie „sonstige“ aufgeführten Branchen.
Stand: 22. September 2026
Quelle: Bloomberg, MSCI und AB
Welche Regionen und Sektoren bieten Diversifizierung bei KI-Engagements?

Historische Analysen sind keine Garantie für zukünftige Ergebnisse.
EM: Schwellenmärkte
Linke Abbildung: Korrelation der MSCI ACWI- und MSCI-Regionalindizes im Vergleich zum GS US Broad KI-Index. Rechte Abbildung: Korrelation der MSCI ACWI-Sektorindizes im Vergleich zum GS US Broad KI-Index. Der GS US Broad KI-Basket besteht aus in den USA börsennotierten Unternehmen, die die Entwicklung von KI über alle Kategorien hinweg vorantreiben: Hyperskalierer, Rechenzentrumsinfrastruktur, Ausrüster, Energie und Rohstoffe.
Basierend auf monatlichen Erträgen in USD vom 1. Januar 2025 – 29. September 2026.
Quelle: Bloomberg, MSCI und AB
-
MSCI übernimmt keine ausdrückliche oder stillschweigende Gewährleistung oder Verantwortung und kann für die hierin enthaltenen MSCI-Daten nicht haftbar gemacht werden.
Die MSCI-Daten dürfen nicht weitergegeben oder als Grundlage für andere Indizes, Wertpapiere oder Finanzprodukte genutzt werden. Dieser Bericht wurde von MSCI nicht genehmigt, überprüft oder selbst erstellt.