Volatile politische Entscheidungsfindung sorgt für weniger Klarheit an den Märkten
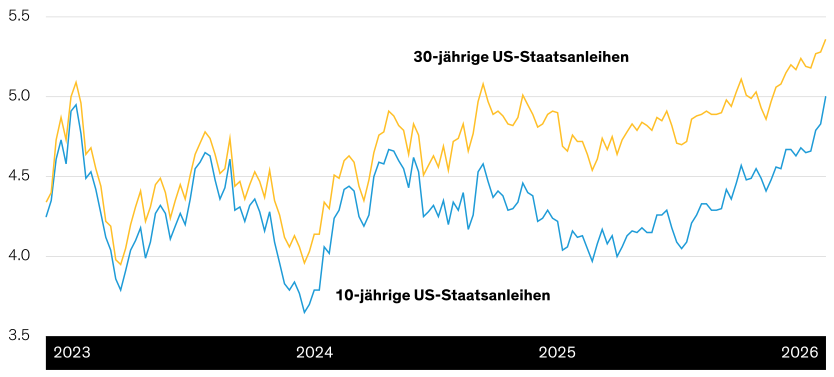
Ein weiterer Faktor, der auf höhere Renditen hindeutet, ist die politisch induzierte Volatilität. Abgesehen von der Glaubwürdigkeit der Fed stellt die Kommunikationsstrategie des Vorsitzenden Kevin Warsh einen klaren Bruch mit der bisherigen Praxis dar. Üblicherweise gewährt die Fed Einblicke in ihre Konjunkturprognosen sowie in die geplante geldpolitische Reaktion. Warsh hat dies bislang konsequent abgelehnt. Er vertritt die Auffassung, es sei für die Fed wichtiger, Signale von den Preisen der Vermögenswerte zu beziehen, die nicht durch die Guidance der Fed beeinflusst sind.
Wir sind der Ansicht, dass die Fed größtenteils keine expliziten Zusagen zum Zinspfad machen sollte; ihre Reaktionsfunktion sollte sie jedoch erläutern. Mit anderen Worten: Was würde sie dazu bewegen, die Zinsen im Zeitverlauf anzupassen? Warsh hat selbst dies verweigert und damit die Volatilität an den Anleihemärkten geschürt. Erhält der Markt keine präzisere Antwort auf diese Frage, wird die höhere Volatilität bestehen bleiben. Dies bedeutet, dass auch die „Laufzeitprämie“ – die zusätzliche Entschädigung, die Anleger für das Halten von Anleihen verlangen – auf einem erhöhten Niveau verharrt, was die Renditen hoch hält.
Auch das US-Finanzministerium hat für politisch induzierte Volatilität gesorgt, da es angesichts steigender Renditen aktiver am Markt aufgetreten ist. Es intervenierte an den Devisenmärkten, kaufte Yen und verkaufte Dollar, um Japan bei der Stützung seiner Währung zu unterstützen. Das Finanzministerium wich zudem von seinem „regulären und vorhersehbaren“ Zeitplan für Anleiheemissionen und -rückkäufe ab und verdreifachte das Volumen der längerfristigen Anleihen, die es zurückzukaufen beabsichtigt. Die verstärkten Anleihekäufe ließen die Renditen kurzzeitig sinken, wir gehen jedoch davon aus, dass häufigere Interventionen auf Dauer eher zu steigenden Renditen führen werden. Schließlich könnten unregelmäßige, unvorhersehbare Anleihekäufe ebenso leicht in Anleiheverkäufe umschlagen. Dies spricht für eine höhere Risikoprämie bei den Renditen von Staatsanleihen.
Die Emission von KI-Schuldtiteln verschärft den Wettbewerb am Anleihemarkt
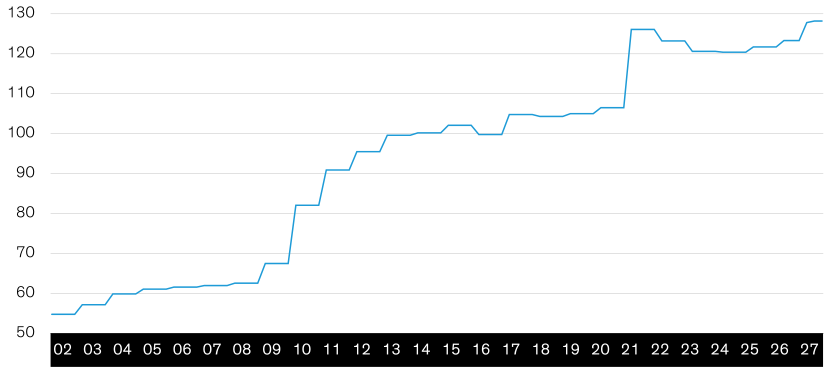
KI-Unternehmen haben die Emission von Unternehmensschulden drastisch ausgeweitet, insbesondere im Fall der sogenannten „Hyperscaler“ – große Cloud-Computing-Anbieter mit umfangreichen Rechenzentrumsnetzwerken. Das Ausmaß und die Geschwindigkeit dieser Anleiheemissionen dürften maßgebliche Faktoren für den Anstieg der Renditen von US-Staatsanleihen sein. Die Zunahme bei der Emission von KI-Unternehmensschulden sorgt für mehr Wettbewerb zu US-Staatsanleihen und erweitert die Auswahlmöglichkeiten für Anleger. Damit US-Staatsanleihen ein attraktives Anlageziel bleiben, muss ihre Rendite höher ausfallen, als dies sonst der Fall wäre.
Länger anhaltend höhere Zinsen bei zunehmenden fiskalischen Herausforderungen
Die meisten Faktoren, die zuletzt zu einem Anstieg der Anleiherenditen geführt haben, dürften von Dauer sein. Wir erwarten daher, dass die Renditen im Vergleich zur jüngsten Vergangenheit erhöht bleiben. Diese werden nicht zwangsläufig so schnell weiter steigen wie in den vergangenen Wochen, doch wir rechnen kurzfristig auch nicht damit, dass sie auf frühere Niveaus zurückfallen – es sei denn, es kommt zu einer bedeutenden politischen Neuerung.
Höhere Renditen bremsen generell das Wirtschaftswachstum, doch wir sind überzeugt, dass die US-Wirtschaft stark genug ist, um in den nächsten Quartalen höheren Zinsen standzuhalten. KI-bezogene Investitionsausgaben dürften ungewöhnlich unempfindlich gegenüber höheren Kapitalkosten sein, was es ermöglicht, die Wirtschaft weiterhin zu stützen.
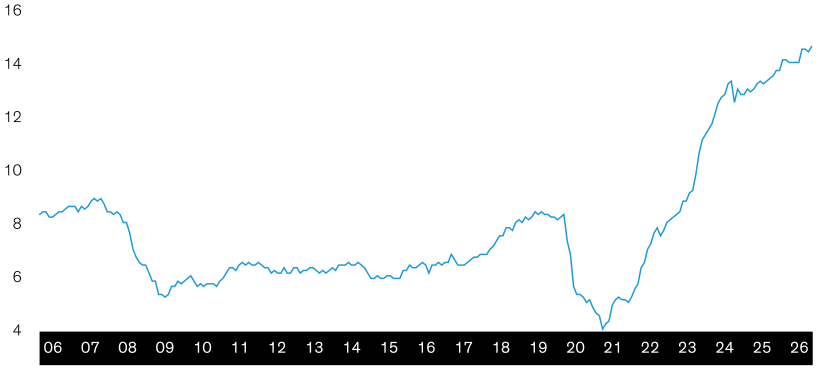
Wir sehen die Fiskalpolitik als den wahrscheinlicheren Konfliktpunkt. Höhere Refinanzierungskosten werden den Bundeshaushalt im Zeitverlauf zunehmend belasten, und wir sehen wenig Anlass für die Erwartung, dass Washington – selbst nach den US-Zwischenwahlen – eine restriktivere Haushaltspolitik verfolgen wird. Die USA können die fiskalpolitischen Probleme weiterhin vor sich herschieben, doch dieses Hinauszögern wird zunehmend kostspieliger.