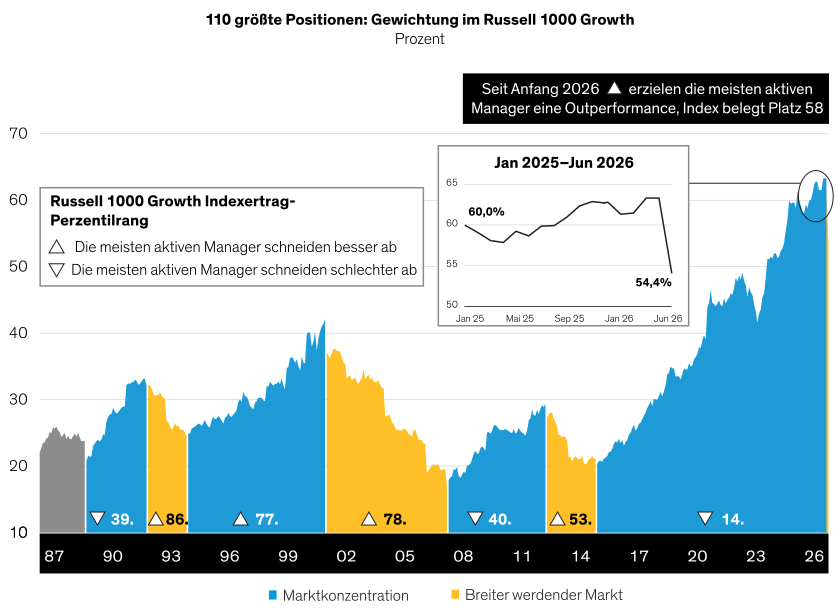
Auf den ersten Blick scheint dies eine willkommene Verringerung der Indexkonzentration zu sein. Doch ein genauerer Blick offenbart mehr Nuancen. Unternehmen für Halbleiter und Halbleiterausrüstung machen nun ein sattes Drittel des Russell 1000 Growth aus – nach zuletzt 24 % –, da stark gestiegene Speicheraktien vom Substanz- in den Wachstumsindex gewechselt sind. Mit anderen Worten, die Konzentration ist nicht verschwunden, sie hat sich nur verlagert.
Neues Gesicht, gleiche Konzentration
Die neu gewonnene Bedeutung von Halbleitern mag angesichts der Wichtigkeit von Chips, Speichern und Ausrüstungsanbietern für den Ausbau der KI-Infrastruktur logisch erscheinen.
Doch nun machen Aktien von Halbleiter- und Halbleiterausrüstungsunternehmen nach Marktkapitalisierung nicht nur ein Drittel des Index aus, sondern sie sind auch für fast die Hälfte seines Betas (Marktrisikos) verantwortlich, wie oben gezeigt. Infolgedessen erhielten die Anleger auch eine Benchmark mit größerer Sensibilität für Marktschwankungen im Vergleich zum S&P 500, als sie vielleicht erwartet hätten. Dieses Risiko zeigte sich im Juli in vollem Ausmaß, als die Aktien einiger der größten und volatilsten Speicherunternehmen in einem einzigen Monat um mehr als 25 % fielen
Unterdessen haben sich die Indexgewichtungen innerhalb des Technologiesektors verschoben. Der Aufstieg von Halbleitern geht mit einem anhaltenden Rückgang bei Softwareaktien einher, die seit Februar angesichts von Befürchtungen vor KI-Disruptionen unter Druck stehen. Die Gewichtung von Software im Russell 1000 Growth ist von einem Höchststand von 20 % im August 2025 auf 9,3 % im Juni 2026 gesunken. Zusammengenommen markieren diese Trends einen tiefgreifenden Wandel in der Marktzusammensetzung von Technologieunternehmen.
Anleger stehen nun vor einem neu gestalteten Index und einer vertrauten Herausforderung: Während sich die Marktführerschaft geändert hat, hängt ein wachsender Teil der Benchmark-Performance von einer relativ kleinen Gruppe von Unternehmen innerhalb einer einzigen Branche ab.
Warum ist das wichtig? Die Geschichte zeigt, dass Phasen extremer Konzentration Anleger potenziell abrupten Wechseln der Marktführerschaft aussetzen können, was sich nachteilig auf die Erträge auswirken kann.
Passive Entscheidungen können aktiver sein, als Sie denken
Nach einer solch dramatischen Neuzusammensetzung sollten sich Anleger eine einfache Frage stellen: Wie passiv ist mein passiver Index eigentlich? Wahrscheinlich weniger, als Sie denken. Die Entscheidung, die Gewichtung der Glorreichen Sieben zu reduzieren und gleichzeitig das Engagement in Halbleitern erheblich zu erhöhen, wurde nicht von Millionen von Privatanlegern getroffen. Es war das Ergebnis der Indexmethodik, die bestimmt, welche Unternehmen sich für die Aufnahme qualifizieren und wie viel Einfluss sie erhalten. Unserer Ansicht nach können die Indexmethodik und regelmäßige Neuzusammensetzungen ein unerwartet aktives Element in eine ansonsten passive, indexnachbildende Strategie einbringen.
Die Gewichtung nach Marktkapitalisierung – ein wichtiger Bestandteil der meisten großen Indexmethodiken – verstärkt diesen Effekt.
Die meisten großen, bekannten Benchmark-Indizes sind nicht einfach nur neutrale – sondern vielmehr regelbasierte – Zusammenstellungen von Aktien. In nach Marktkapitalisierung gewichteten Indizes erhalten Aktien eine höhere Gewichtung, wenn ihre Marktwerte steigen. Dieser Ansatz mag mechanisch erscheinen, aber er beinhaltet dennoch die aktive Annahme, dass Unternehmen mit rasant steigenden Aktienkursen eine höhere Gewichtung im Portfolio verdienen. Auf diese Weise kann die Gewichtung nach Marktkapitalisierung genau die Konzentration verstärken, die viele passive Anleger möglicherweise zu vermeiden versuchen – wodurch passive, indexbasierte Portfolios an eine engere Auswahl an wirtschaftlichen Treibern und Einnahmequellen gebunden bleiben.
Wenn die Marktführerschaft beständig ist, kann diese Art von Methodik gut funktionieren. Doch wenn sich das Umfeld ändert, wie etwa beim Aufstieg einer disruptiven Technologie, sind passive Anleger am Ende möglicherweise stärker den Gewinnern von gestern ausgesetzt als den Wachstumsaussichten von morgen. Wir haben während der Dotcom-Ära einen ähnlichen Führungswechsel im Leitindex erlebt, als dominierende Unternehmen aus den Sektoren Gesundheitswesen, Industrie und Konsumgüter schließlich von den heutigen Technologiegiganten in den Schatten gestellt wurden.
Zudem geht der jüngste „Halbleiter-Boom“ davon aus, dass die Nachfrage nach Chips, Speicher und Netzwerkinfrastruktur auf Jahre hinaus robust bleiben wird. Das könnte sich bewahrheiten. Wenn jedoch massive KI-Investitionsausgaben nicht irgendwann in Gewinne umgewandelt werden oder die Nachfrage nach Halbleitern nachlässt, stehen Anlegern unserer Meinung nach turbulente Zeiten bevor.
Halbleiter sind wichtig, Diversifikation aber auch
Da sich die Form der Indexkonzentration ändert, sollten Anleger unserer Meinung nach gegen den Trend steuern und Aktien aus einer breiten Palette von Sektoren und Branchen auswählen. Aus unserer Sicht könnte eine Übergewichtung von Halbleiteraktien Risiken bergen, die der langfristigen Strategie eines diversifizierten Portfolios widersprechen. Die Volatilität der Glorreichen Sieben veranschaulicht, wie schnell die Marktstimmung kippen kann, und unsere Analysen zeigen, dass aktive Aktienstrategien in Phasen, in denen sich eine extreme Marktkonzentration auflöst, gut abgeschnitten haben (Abbildung).