Au-delà du secteur pharmaceutique : les nouveaux moteurs de croissance dans la santé

09 juillet 2026
4 min read

Les investisseurs en actions devraient ratisser large pour capter tout le potentiel du secteur de la santé. 

Les investisseurs sont souvent attirés par le secteur de la santé pour son innovation et son potentiel de croissance à long terme. Cependant, dans la pratique, les allocations sont souvent concentrées sur quelques grandes sociétés pharmaceutiques, que ce soit par la sélection directe d'actions ou par les pondérations indicielles. Nous pensons que ces approches peuvent conduire à une exposition restreinte dans un secteur diversifié, au lieu d'aider les investisseurs à accéder au vaste éventail d'opportunités de la santé.

Des nouvelles technologies chirurgicales aux traitements salvateurs, les entreprises de la santé produisent certaines des avancées les plus passionnantes de l'économie. Mais les indices pondérés par la capitalisation boursière peuvent ne pas capturer pleinement cette étendue, car ils surpondèrent naturellement les plus grandes entreprises d'un secteur. Dans le secteur de la santé, beaucoup de ces grands noms sont des entreprises pharmaceutiques. Bien que les grands fabricants de médicaments constituent une part essentielle du paysage de la santé, ils ne représentent qu'un seul segment d'un secteur en évolution.

Un secteur diversifié et dynamique, souvent étroitement défini

Le secteur de la santé englobe un large éventail d'entreprises au service des patients, des prestataires et des chercheurs. Au-delà des entreprises pharmaceutiques et biotechnologiques développant de nouveaux médicaments, le secteur comprend des fabricants de dispositifs médicaux et de diagnostic ; des fournisseurs d'outils pour les sciences de la vie ; ainsi que des sociétés de services, de technologies et de distribution de soins de santé qui aident à prodiguer des soins efficacement aux patients du monde entier. Chaque secteur a des moteurs de croissance et des dynamiques concurrentielles distincts.

Bien que les indices de référence du secteur de la santé aient évolué au fil du temps, les laboratoires pharmaceutiques dominent toujours. Les valeurs pharmaceutiques, qui représentaient 82 % de l'indice MSCI World Health Care en 2000, constituent aujourd'hui 45 % de l'indice (Graphique). Bien que d'autres secteurs tels que les équipements et fournitures de santé et les services de santé aient vu leur représentation augmenter, les investisseurs suivant des indices de référence restent exposés de manière disproportionnée aux succès ou aux revers des grandes sociétés pharmaceutiques.

Le secteur de la santé est très différent aujourd'hui
MSCI World Health Care
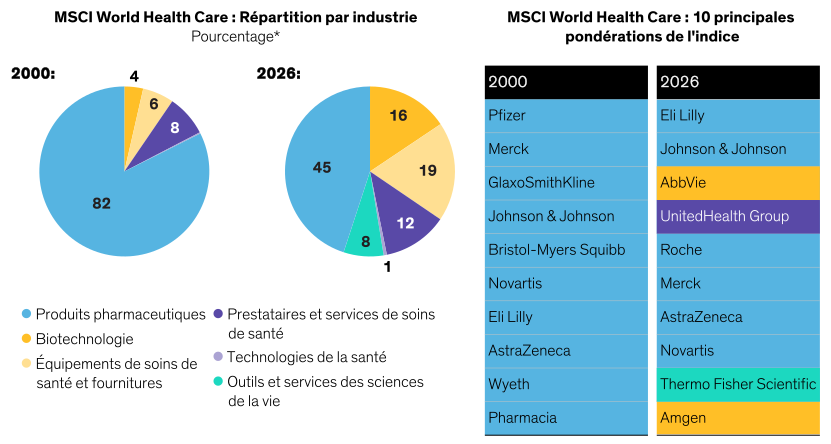
À gauche, des graphiques circulaires montrant les allocations sectorielles de l'indice MSCI World Health Care en 2000 et 2026. À droite, les 10 principales pondérations de l'indice pour les deux années.

Les performances passées ne garantissent pas les résultats futurs.
*La somme des chiffres peut ne pas être égale à 100 en raison des arrondis.
Au 31 mai 2026
Source : MSCI et AllianceBernstein (AB)

Pourquoi la concentration dans le secteur pharmaceutique est importante 

Nous pensons que les sociétés pharmaceutiques jouent un rôle important dans un portefeuille de soins de santé bien diversifié. Beaucoup ont mis au point des traitements d'une importance cruciale tout en bâtissant des franchises commerciales mondiales, générant d'importants flux de trésorerie et créant une valeur significative à long terme pour les actionnaires. 

Cela dit, se constituer une exposition au secteur de la santé à travers un petit nombre de valeurs pharmaceutiques peut présenter des risques. Le développement de médicaments est coûteux et incertain, avec moins de 10 % des médicaments entrant en essais cliniques obtenant finalement l'approbation de la Food and Drug Administration des États-Unis, selon des recherches universitaires1.  La concurrence s'intensifie dans de nombreux domaines thérapeutiques, ce qui exerce une pression sur les prix et les parts de marché, même pour les franchises les plus établies. Chaque grande entreprise pharmaceutique est confrontée à la même réalité structurelle : les brevets expirent avec le temps et les portefeuilles de projets doivent être constamment renouvelés pour maintenir la rentabilité. Certains le géreront bien, d'autres non. 

Ces dernières années, plusieurs valeurs largement détenues ont fait face à ces défis, allant des revers de pipeline et des pressions concurrentielles aux problèmes liés aux fusions. Par conséquent, nous pensons que les investisseurs devraient considérer les valeurs pharmaceutiques comme une composante d'une allocation plus large dans le domaine de la santé, plutôt que comme un substitut de l'ensemble du secteur.

Les changements de leadership sectoriel d'une année à l'autre

Les modèles de rendement renforcent le besoin de diversification. Les entreprises qui génèrent les rendements du secteur de la santé ont tendance à changer d'une année à l'autre, c'est pourquoi nous pensons qu'il est important de maintenir une flexibilité à travers les secteurs et les niveaux de capitalisation boursière. Au cours de la dernière décennie, par exemple, les produits pharmaceutiques n'ont dominé le secteur qu'une seule fois — en 2025 (Graphique). La plupart du temps, l'industrie pharmaceutique a terminé en milieu de peloton, tandis que d'autres industries telles que les équipements et les outils des sciences de la vie étaient en tête. 

Le leadership au sein du secteur de la santé varie d'une année à l'autre
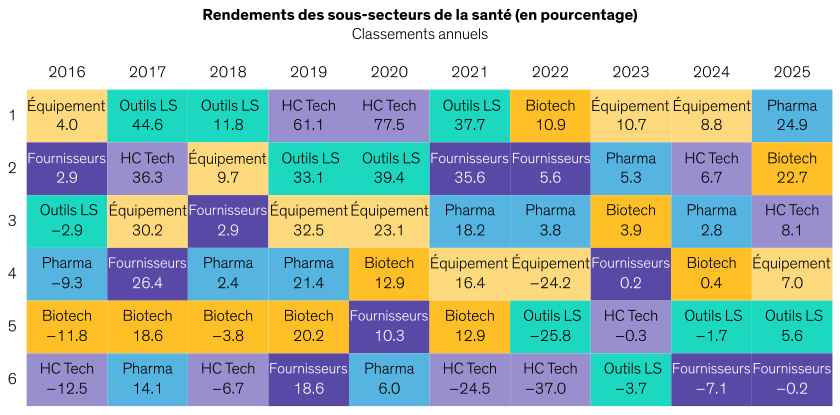
Le graphique en mosaïque montre 10 ans de changement de leadership dans les rendements des industries composant l'indice MSCI World Health Care.

Les performances passées ne garantissent pas les résultats futurs.
HC : soins de santé ; LS : sciences de la vie
Basé sur l'indice de rendement total (dividendes bruts).
Au 31 mai 2026
Source : MSCI et AB

Les leaders de la santé commencent généralement loin des projecteurs

Pour les investisseurs qui souhaitent investir largement dans la santé, la question suivante est de savoir comment obtenir cette exposition — par le biais de stratégies passives ou d'une gestion active.

Selon nous, il est essentiel d'identifier tôt les leaders de la santé. Souvent, les entreprises les plus prometteuses n'intègrent les indices qu'après avoir atteint une capitalisation boursière importante, alors que la majeure partie de leur croissance initiale a déjà eu lieu.

Certains des plus grands noms du secteur de la santé d'aujourd'hui occupaient des positions modestes dans les indices — voire aucune — pendant qu'ils développaient leurs pipelines, perfectionnaient leurs technologies et établissaient leurs parts de marché. La gestion active peut chercher à identifier des entreprises similaires plus tôt, lorsque leurs opportunités sont peut-être moins largement reconnues. Parmi les exemples figurent Argenx, qui développe des thérapies à base d'anticorps pour les maladies auto-immunes rares et graves, et Vertex Pharmaceuticals, un leader du marché des traitements de la mucoviscidose. Chacune a passé des années à innover et à gagner en reconnaissance sur ses marchés respectifs avant de s'assurer une place dans les principaux indices du secteur de la santé.

L'innovation s'étend de plus en plus au-delà du développement de médicaments. Les progrès de la technologie médicale, des tests de diagnostic et de l'équipement chirurgical créent de nouvelles opportunités de croissance et l'IA est de plus en plus introduite dans les outils commerciaux à travers le secteur. Par exemple, Edwards Lifesciences, qui fabrique des dispositifs pour les maladies cardiaques structurelles, a étendu ses activités aux valves mini-invasives qui peuvent améliorer la longévité et la qualité de vie d'un plus grand nombre de patients. Halozyme Therapeutics, une entreprise de biotechnologie qui a développé des technologies d'administration de médicaments pour soutenir ses clients pharmaceutiques, n'a pas encore été incluse dans l'indice MSCI World Health Care. 

Les stratégies actives peuvent créer des avantages 

À notre avis, la gestion active peut ajouter de la valeur aux allocations dans le secteur de la santé de plusieurs manières :

  • en réagissant à l'évolution des perspectives des entreprises — par exemple, en ajustant l'exposition à mesure que les fondamentaux changent, plutôt que de maintenir des pondérations indicielles statiques qui ne changent généralement qu'après la variation du cours des actions ;
  • identifier plus tôt les leaders émergents, en particulier les entreprises qui gagnent du terrain avant d'intégrer les indices de référence ; et
  • sélectionner des actions au sein des sous-secteurs, où l'exposition indicielle peut favoriser les valeurs les plus grandes ou les plus établies plutôt que celles les mieux positionnées pour tirer parti de l'évolution des dynamiques concurrentielles et des tendances sectorielles à long terme.

Les gérants actifs de fonds du secteur de la santé peuvent associer une exposition sélective aux entreprises établies à grande capitalisation à des positions surpondérées dans des entreprises plus petites, à la croissance potentiellement plus rapide. 

Les grandes entreprises pharmaceutiques aux activités de qualité ont certainement leur place dans tout portefeuille de soins de santé. Mais une approche active peut aller au-delà des pondérations des principaux indices pour identifier des entreprises aux fondamentaux durables et aux modèles économiques diversifiés. Dans un secteur qui continue de se réinventer, nous pensons que la flexibilité peut créer de puissants avantages pour les investisseurs à long terme. 

1. Ying Zhou, Yintao Zhang, Hangwei Xu, Zhen Chen, Shijie Huang, Yinghong Li, Jianbo Fu, Hongning Zhang, Donghai Zhao, Xichen Lian, Yuan Zhou, Xinyi Shen, Kaixuan Liu, Yunqing Qiu, Yanzhong Wang, Wanqing Xie, Lianyi Han, Haibin Dai et Feng Zhu, « Taux de réussite dynamiques des essais cliniques pour les médicaments au XXIe siècle », Nature Communications 16, n° 9537 (29 octobre 2025).

Les opinions ici exprimées ne sauraient être considérées comme une recommandation en vue de réaliser une quelconque transaction, un conseil en investissement ou le résultat de recherches. Elles ne reflètent pas nécessairement l’opinion de l’ensemble des équipes de gestion de portefeuille d’AB. Les opinions peuvent évoluer au fil du temps.

MSCI n’émet aucune déclaration ou ne fournit aucune garantie, expresse ou implicite, et décline toute responsabilité relative aux données MSCI contenues dans les présentes.

Les données MSCI ne peuvent en aucun cas être redistribuées, ni utilisées comme référence pour d’autres indices, titres ou produits financiers. Le présent rapport n’a pas été approuvé, examiné ni produit par MSCI.

Toute référence à des titres précis est uniquement fournie à des fins d’illustration et ne devrait pas être considérée comme une recommandation de la part d'AllianceBernstein L.P. Rien ne permet de supposer que des placements dans les titres mentionnés ont été ou seront nécessairement rentables.

MSCI n’émet aucune déclaration ou ne fournit aucune garantie, expresse ou implicite, et décline toute responsabilité relative aux données MSCI contenues dans les présentes.

Les données MSCI ne peuvent en aucun cas être redistribuées, ni utilisées comme référence pour d’autres indices, titres ou produits financiers. Le présent rapport n’a pas été approuvé, examiné ni produit par MSCI.