Azioni europee: individuare una crescita duratura oltre il trade sull’IA

29 settembre 2026
4 min read

Con l’ampliarsi della storia di crescita europea, stanno emergendo opportunità convincenti in aree trascurate.

Gli investitori alla ricerca di crescita nell’azionario europeo potrebbero essere scoraggiati dalla scarsità di colossi tecnologici nella regione, come quelli che negli ultimi anni hanno dominato i rendimenti del mercato statunitense sulla scia dell’impennata degli investimenti nello sviluppo dell’IA. Tuttavia, sebbene l’Europa non sia al centro del tema dell’IA, gli investitori selettivi possono ancora individuare interessanti sacche di crescita. 

I recenti risultati sugli utili delle società europee sono stati particolarmente solidi, mentre i multipli di valutazione si sono compressi (Cfr. Grafico). Le indicazioni prospettiche sugli utili stanno migliorando in un numero crescente di settori e comparti, tra cui industria, finanza e materiali. Riteniamo che gli investitori possano individuare società capaci di generare una crescita resiliente e caratterizzate da una solida redditività, sostenuta da robusti vantaggi competitivi, dalla qualità del management e dalla disciplina nell’allocazione del capitale, fattori che aiutano le aziende a prosperare in contesti mutevoli. 

La crescita degli utili è migliorata, mentre i multipli di valutazione si sono ridotti
I grafici a barre mostrano la crescita dell’EPS a cinque anni in aumento fino al 16% entro agosto 2026, mentre i multipli prezzo/utili restano al di sotto dei massimi del 2024.

Le performance passate e le analisi attuali non costituiscono garanzia di risultati futuri.
EPS: utili per azione
Al 31 agosto 2026
Fonte: FactSet, MSCI e AllianceBernstein (AB)

L’IA richiede un approccio altamente selettivo

Il tema dell’IA ha continuato a influenzare la narrativa dei mercati azionari globali. In effetti, nel primo semestre del 2026, 19 dei 20 titoli che hanno maggiormente contribuito alla performance dell’MSCI ACWI Growth appartenevano al settore tecnologico e i primi nove erano società di semiconduttori. Per contro, i cinque titoli che hanno maggiormente penalizzato l’indice erano tutti società di software o legate a Internet, messe sotto pressione dalla loro vulnerabilità alla discontinuità provocata dall’IA. 

Poiché le aspettative speculative continuano a spingere al rialzo le valutazioni in alcune aree dell’ecosistema dell’IA, riteniamo sempre più importante mantenere un approccio disciplinato e concentrarsi sulla qualità. A nostro avviso, gli investitori dovrebbero cercare di individuare società in grado di beneficiare nel lungo periodo della chiara crescita strutturale dell’IA, sia accelerando la crescita dei ricavi, sia riducendo i costi dell’attività. 

Un buon esempio è rappresentato dai principali produttori europei di apparecchiature per semiconduttori. Queste società beneficiano di formidabili vantaggi competitivi, posizioni di mercato dominanti e driver di crescita strutturale che includono la commercializzazione dell’IA e la migrazione al cloud. Investire in queste aziende consente di esporsi al tema dell’IA puntando sui fornitori di tecnologie e infrastrutture essenziali, beneficiando della straordinaria crescita degli investimenti in conto capitale legati all’IA senza esporsi eccessivamente ai rapidi cambiamenti delle tecnologie sottostanti. Tra gli esempi figurano ASML e Besi, due società olandesi che realizzano componenti essenziali per la produzione di apparecchiature per semiconduttori. 

La crescita di qualità è stata trascurata

L’entusiasmo per l’IA ha anche modificato il modo in cui gli investitori valutano la qualità, portando a insolite distorsioni di valutazione sull’intero mercato. 

Le società di qualità in genere vengono scambiate con un premio rispetto al mercato più ampio perché gli investitori sono disposti a pagare di più per imprese con forte redditività, vantaggi competitivi e flussi di cassa resilienti. Tuttavia, negli ultimi anni le aziende growth europee di qualità, con fondamentali solidi, non sono state premiate (Cfr. Grafico), poiché il mercato si è orientato verso una crescita speculativa. Di conseguenza, il premio di valutazione dei titoli growth di qualità rispetto al mercato più ampio si è ridotto ai minimi degli ultimi anni, rendendo oggi la qualità meno costosa rispetto al mercato più ampio. Riteniamo che gli investitori con un outlook di lungo periodo possano individuare in diversi settori società di qualità adatte al portafoglio e scambiate a valutazioni particolarmente interessanti. 

Crescita e qualità hanno registrato la maggiore sottoperformance degli ultimi 25 anni
Negli ultimi mesi i rendimenti hanno iniziato a migliorare
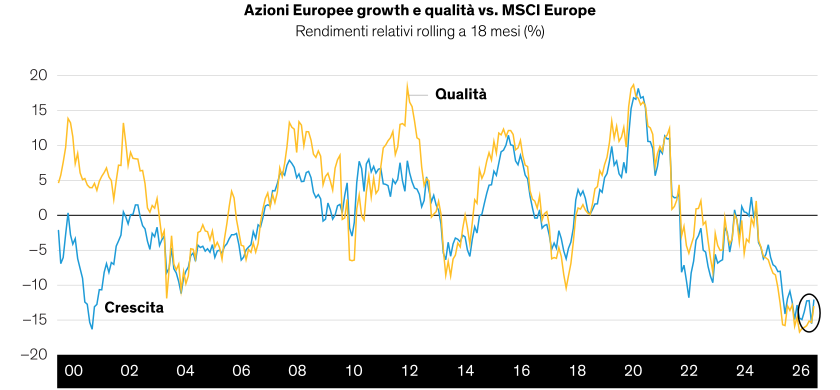
Il grafico a linee mostra la marcata sottoperformance dei titoli growth e quality europei rispetto all’MSCI Europe, seguita da un modesto recupero recente.

Le performance passate e le analisi attuali non costituiscono garanzia di risultati futuri.
Rendimenti relativi cumulativi mobili a 18 mesi di MSCI Europe Crescita e MSCI Europe Quality rispetto a MSCI Europe, misurati su base mensile.
Al 31 agosto 2026
Fonte: MSCI e AB

Gli industriali europei offrono molteplici motori di crescita

I titoli industriali meritano attenzione. Per un certo periodo, l’economia industriale europea è parsa muoversi a due velocità. Le società beneficiarie dell’IA e quelle legate alla difesa hanno registrato un forte slancio degli utili, mentre i comparti più tradizionali, tra cui costruzioni, materiali, automotive e beni strumentali, hanno dovuto fare i conti con una domanda stagnante, in un contesto di tassi d’interesse più elevati e dati manifatturieri deboli.

Ora stiamo osservando una marcata accelerazione anche in altre aree, come dimostrano i risultati sugli utili, solidi e in miglioramento, di società che dispongono di motori di crescita complementari tra cui fattori strutturali di crescita organica e, in alcuni casi, una comprovata esperienza in acquisizioni strategiche. In condizioni di mercato difficili, a nostro avviso, questo modello di crescita a due componenti può offrire una certa resilienza. Tra le aziende che seguono questo duplice approccio figurano The Weir Group, fornitore di macchinari per operatori minerari e industriali, e Addtech, acquirente seriale in diversi mercati finali industriali. 

Aziende come queste hanno conseguito buoni risultati operativi continuando a guadagnare quote di mercato e a migliorare i margini. In alcune aziende industriali, riteniamo che una ripresa dei mercati finali possa rafforzare ulteriormente la sostenibilità della crescita degli utili. 

Le banche tornano nel radar 

Gli investitori orientati alla crescita di qualità potrebbero non essere naturalmente inclini a investire nelle banche europee, che hanno risentito dei tassi d’interesse negativi e del risanamento successivo alla crisi finanziaria. Dal 2018, tuttavia, il settore si è evoluto e alcuni istituti di credito europei registrano livelli record di redditività, solidi ritorni di capitale agli azionisti e una posizione di leadership tecnologica. 

Diversi fattori hanno alimentato questi miglioramenti. Il passaggio da tassi d’interesse negativi a tassi moderatamente elevati entro il 2026 ha sostenuto la performance finanziaria delle banche, mentre l’attuazione delle riforme ne ha rafforzato le posizioni patrimoniali. Anche le banche europee hanno adottato la trasformazione digitale, con l’IA che sta migliorando efficienza e produttività, posizionando il settore per miglioramenti dei costi nel lungo periodo nonostante le esigenze di investimento nel breve periodo.

Tra gli istituti specializzati che offrono caratteristiche di qualità rientra Standard Chartered, con un’impronta internazionale diversificata ed esposizione a mercati ad alta crescita in Asia e Medio Oriente. FinecoBank, con sede in Italia, si distingue tra le piattaforme europee di gestione patrimoniale per il suo modello digitale basato sulla tecnologia e per la quota significativa dei volumi di negoziazione di ETF in Italia. 

Elementi comuni per una crescita composta

In tutte queste aree promettenti dei mercati azionari europei, ricorrono fattori comuni: il miglioramento ciclico e modelli di business differenziati che aiutano le aziende a distinguersi dalla narrazione di breve termine dominata dall’IA.  

I mercati spesso premiano ciò che è più visibile prima di riconoscere ciò che è più duraturo. Ciò può creare opportunità per gli investitori che guardano oltre le operazioni affollate e si concentrano su aziende europee di alta qualità con la disciplina, il potere di determinazione dei prezzi e la resilienza degli utili per comporre la crescita nel tempo.

Le opinioni espresse nel presente documento non costituiscono ricerca, consulenza di investimento o raccomandazioni di acquisto o di vendita, e non rappresentano necessariamente le opinioni di tutti i team di gestione di AB; tali opinioni sono soggette a revisione nel corso del tempo.

MSCI non rilascia alcuna garanzia o dichiarazione implicita o esplicita e non si assume alcuna responsabilità in relazione a qualsiasi dato di MSCI contenuto nel presente documento. I dati di MSCI non possono essere ridistribuiti o utilizzati come base per altri indici, o per qualsivoglia titolo o prodotto finanziario. La presente relazione non è stata approvata, rivista o prodotta da MSCI.

I riferimenti a specifici titoli sono presentati solo a scopo illustrativo e non devono essere considerati raccomandazioni da parte di AllianceBernstein L.P. Non si deve presumere che gli investimenti nei titoli citati siano stati o saranno necessariamente redditizi.


Informazioni sugli autori